
Business plan startup vs business plan classique : pourquoi la différence compte
Faits et chiffres vérifiés le
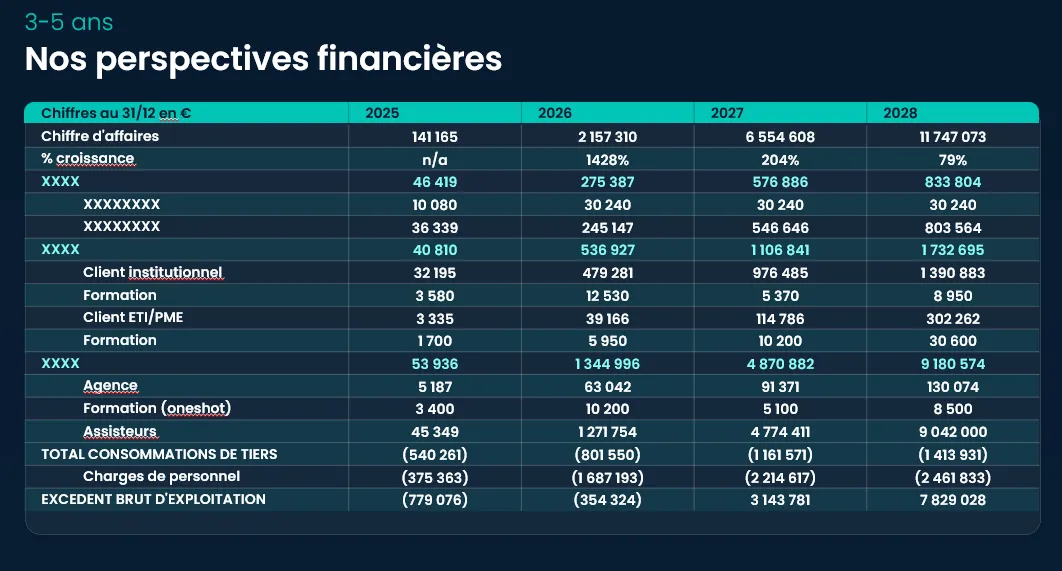
Beaucoup de fondateurs abordent la rédaction de leur business plan comme un exercice standard : un document qui présente l’activité, le marché, les chiffres, et c’est tout. Ils reprennent parfois un modèle pensé pour une entreprise déjà installée, avec plusieurs années de résultats derrière elle. Résultat : le dossier ne convainc ni la banque, ni l’investisseur, ni l’organisme public sollicité. Le problème n’est pas la qualité de l’écriture. C’est le mauvais point de départ.
Un même mot, deux réalités différentes
“Business plan” désigne deux exercices qui n’ont pas grand-chose en commun. Celui d’une entreprise établie s’appuie sur un historique : chiffre d’affaires des dernières années, marges observées, base de clients existante. Il documente ce qui a déjà fonctionné pour projeter la suite.
Un business plan startup ne dispose pas de cet historique, ou très peu. La démonstration doit donc porter ailleurs : sur le potentiel de croissance, sur la taille et l’accessibilité réelle du marché visé, sur la cohérence entre le modèle économique et les moyens déployés. Ce n’est pas un exercice de reporting du passé, c’est un exercice de démonstration de trajectoire future.
Cette différence de nature change tout : les indicateurs à mettre en avant, la manière d’argumenter, le niveau de détail attendu selon les hypothèses. Un fondateur qui applique une grille de lecture pensée pour une PME établie répond à des questions que personne ne lui pose, et passe à côté de celles qui comptent vraiment.
Trois interlocuteurs, trois attentes
La difficulté s’accentue selon à qui le document est destiné. Un business plan startup ne s’adresse jamais à un lecteur générique : il doit convaincre un interlocuteur précis, avec ses propres critères d’analyse.
La banque
Une banque cherche avant tout la capacité de remboursement. Elle regarde la solidité du plan de trésorerie, la cohérence des besoins de financement avec l’activité réelle, et la robustesse des hypothèses en cas de retournement. Un discours centré sur le potentiel de disruption ou la vision long terme n’est pas ce qu’elle attend en priorité.
L’investisseur
Un investisseur en capital raisonne différemment. Il évalue le potentiel de croissance, ce qui passe notamment par la taille du marché adressable, et la manière dont l’investissement pourra, à terme, générer une sortie (rachat, introduction en bourse, ou autre). Le plan de trésorerie compte, mais il n’est pas central : ce qui l’est, c’est la trajectoire de valorisation.
Bpifrance et les dispositifs de subvention
Un dossier destiné à Bpifrance ou à un dispositif de subvention obéit à une logique encore différente : celle de l’éligibilité. Chaque dispositif a ses propres critères, ses propres priorités sectorielles ou technologiques. Le document doit démontrer que le projet correspond précisément à ces critères, pas simplement qu’il est solide dans l’absolu.
Un même projet, présenté à ces trois interlocuteurs sans adaptation, produit dans les trois cas un dossier moyen : ni assez rassurant pour la banque, ni assez ambitieux pour l’investisseur, ni assez ciblé pour l’organisme public. La différence ne se joue pas sur la qualité générale du document, mais sur sa capacité à répondre à des attentes spécifiques. Cette constitution de dossier reste un exercice standardisé, avec des attentes précises propres à chaque financeur, un point qu’un porteur de projet novice a tendance à sous-estimer. Un dossier mal calibré dès le départ expose à un premier refus, et donc à un délai supplémentaire avant de pouvoir retenter sa chance auprès du même interlocuteur ou d’un autre.
Pourquoi une spécialisation dédiée fait la différence
Rédiger un business plan startup demande de connaître ces trois grilles de lecture, et de savoir laquelle privilégier selon le contexte du dossier. C’est un savoir-faire distinct de celui mobilisé pour accompagner une entreprise établie sur ses comptes ou sa fiscalité.
Un accompagnement comptable généraliste traite souvent le business plan comme un livrable annexe, produit dans la continuité d’une mission de gestion courante. Ce n’est pas un jugement de valeur : c’est simplement une question de spécialisation. Construire un dossier destiné à convaincre un investisseur ou à répondre aux critères d’un dispositif Bpifrance suppose une connaissance fine de ces mécanismes, différente de celle mobilisée pour tenir une comptabilité ou établir une liasse fiscale.
Comment GPartners accompagne les fondateurs
GPartners a été fondé par Cyril Greco, ancien banquier d’affaires avec plus de 8 ans d’expérience, notamment chez BNP Paribas où il a occupé la fonction de Start-ups Relationship Manager. Cette double culture, celle de la banque et celle de l’accompagnement des jeunes entreprises, structure la méthode du cabinet.
Concrètement, GPartners ajuste le contenu et la mise en avant des indicateurs selon l’interlocuteur ciblé : un dossier destiné à une banque ne met pas en avant les mêmes éléments qu’un dossier destiné à un investisseur ou à Bpifrance. Le cabinet dispose par ailleurs d’une expertise sur les deux grands types de financement, l’equity et le financement non dilutif (subventions, prêts, dispositifs publics), ce qui est rare pour un même interlocuteur et permet d’orienter le dossier vers la piste la plus pertinente dès le départ.
Cette approche s’appuie sur l’accompagnement de plus de 200 entreprises, startups, PME et ETI, avec des besoins de financement très différents les uns des autres.
Si vous préparez un dossier de financement et que vous souhaitez l’adapter précisément à l’interlocuteur visé, réserver un appel stratégique permet de faire un point sur votre situation et sur la structure la plus adaptée à votre projet.
FAQ
Faut-il un business plan différent pour chaque interlocuteur ?
Le cœur du projet (marché, modèle économique, équipe) reste le même. Ce qui change, c’est la mise en avant de certains indicateurs et l’angle d’argumentation, selon que le lecteur est une banque, un investisseur ou un organisme public.
Un business plan startup doit-il quand même inclure des prévisions financières détaillées ?
Oui, mais leur rôle diffère selon l’interlocuteur : pour une banque, elles doivent démontrer la capacité de remboursement ; pour un investisseur, elles servent surtout à illustrer la trajectoire de croissance envisagée.
Comment savoir si mon dossier doit privilégier l’equity ou le financement non dilutif ?
Cela dépend du stade du projet, du secteur, et du niveau de dilution acceptable pour les fondateurs. Un diagnostic préalable permet d’identifier la piste, ou la combinaison de pistes, la plus cohérente avant même de commencer la rédaction.
Sources
- Recourir à un prêt bancaire pour financer son projet de création d'entreprise, Bpifrance Création, mai 2026
- Les business angels, Bpifrance Création, novembre 2024
- Capital risque, Bpifrance Création, mai 2024
Pour aller plus loin
Cette thématique vous concerne ? Découvrez notre offre Business plan.